Was hältst du vom Artikel „Ottonova Erfahrungen – 3 Gründe von Jan Siebert“ – Erfahrungen, Ergänzungen oder offene Fragen?
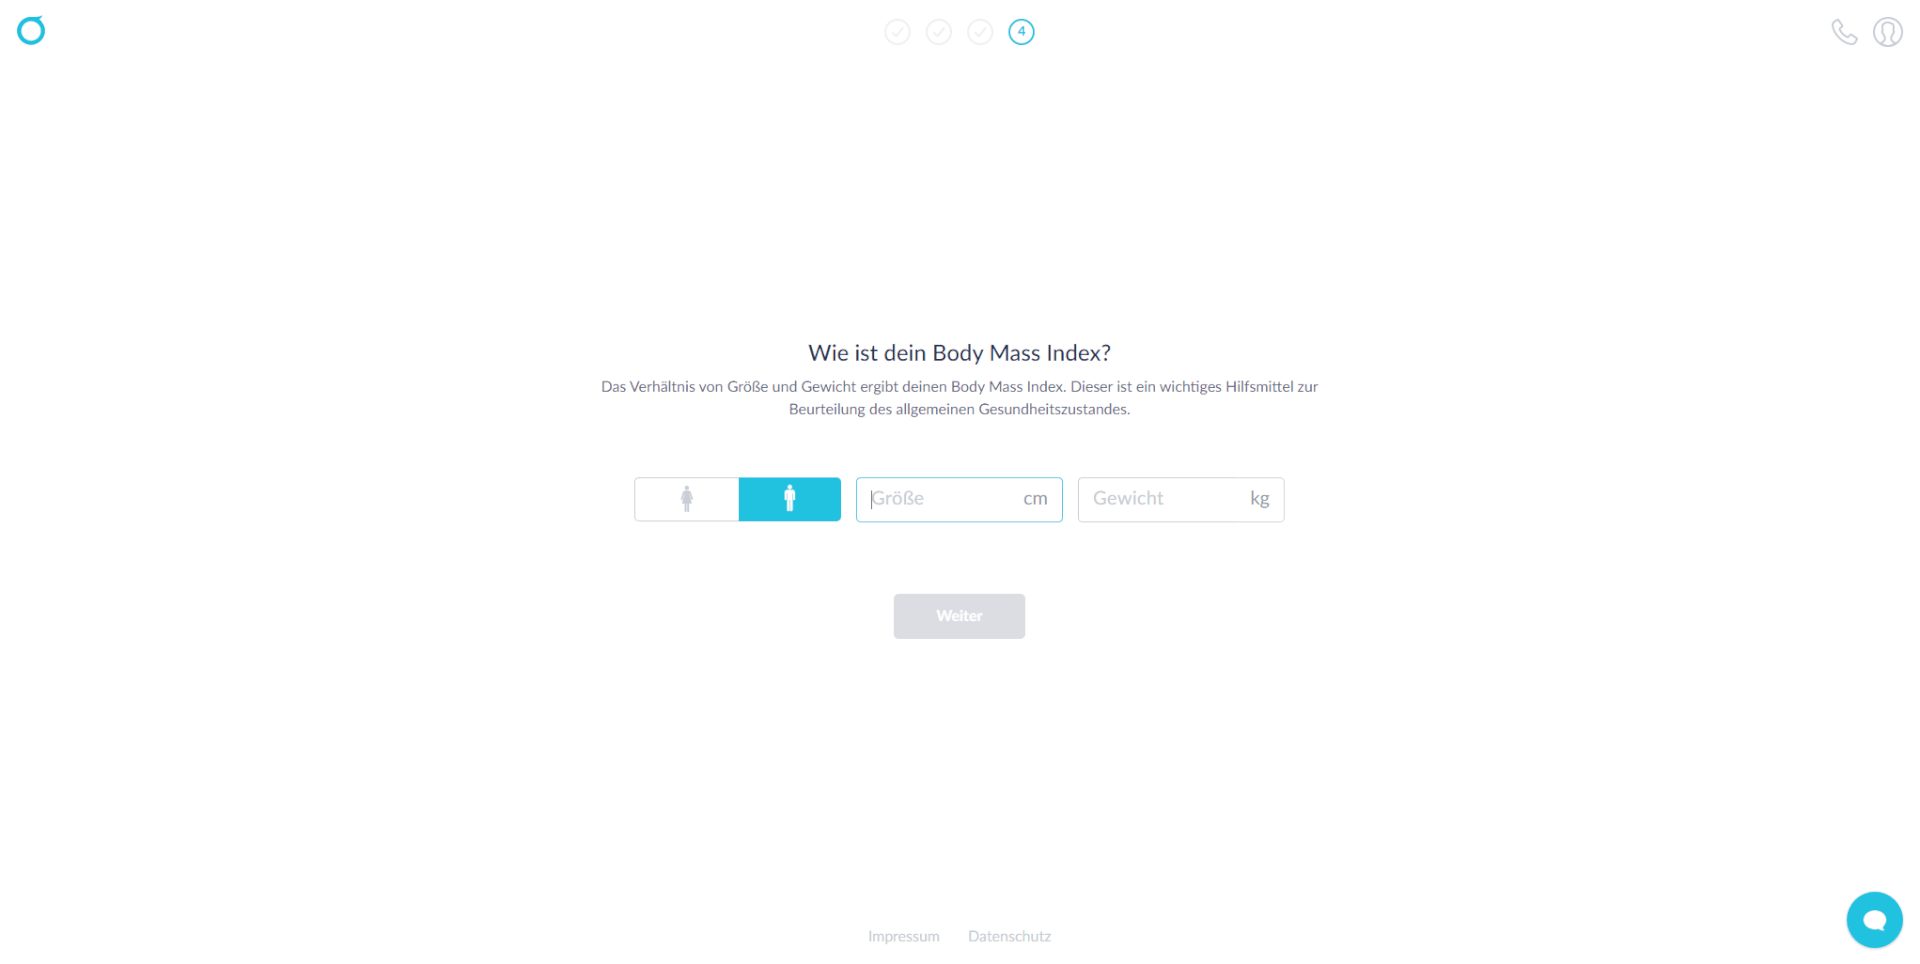
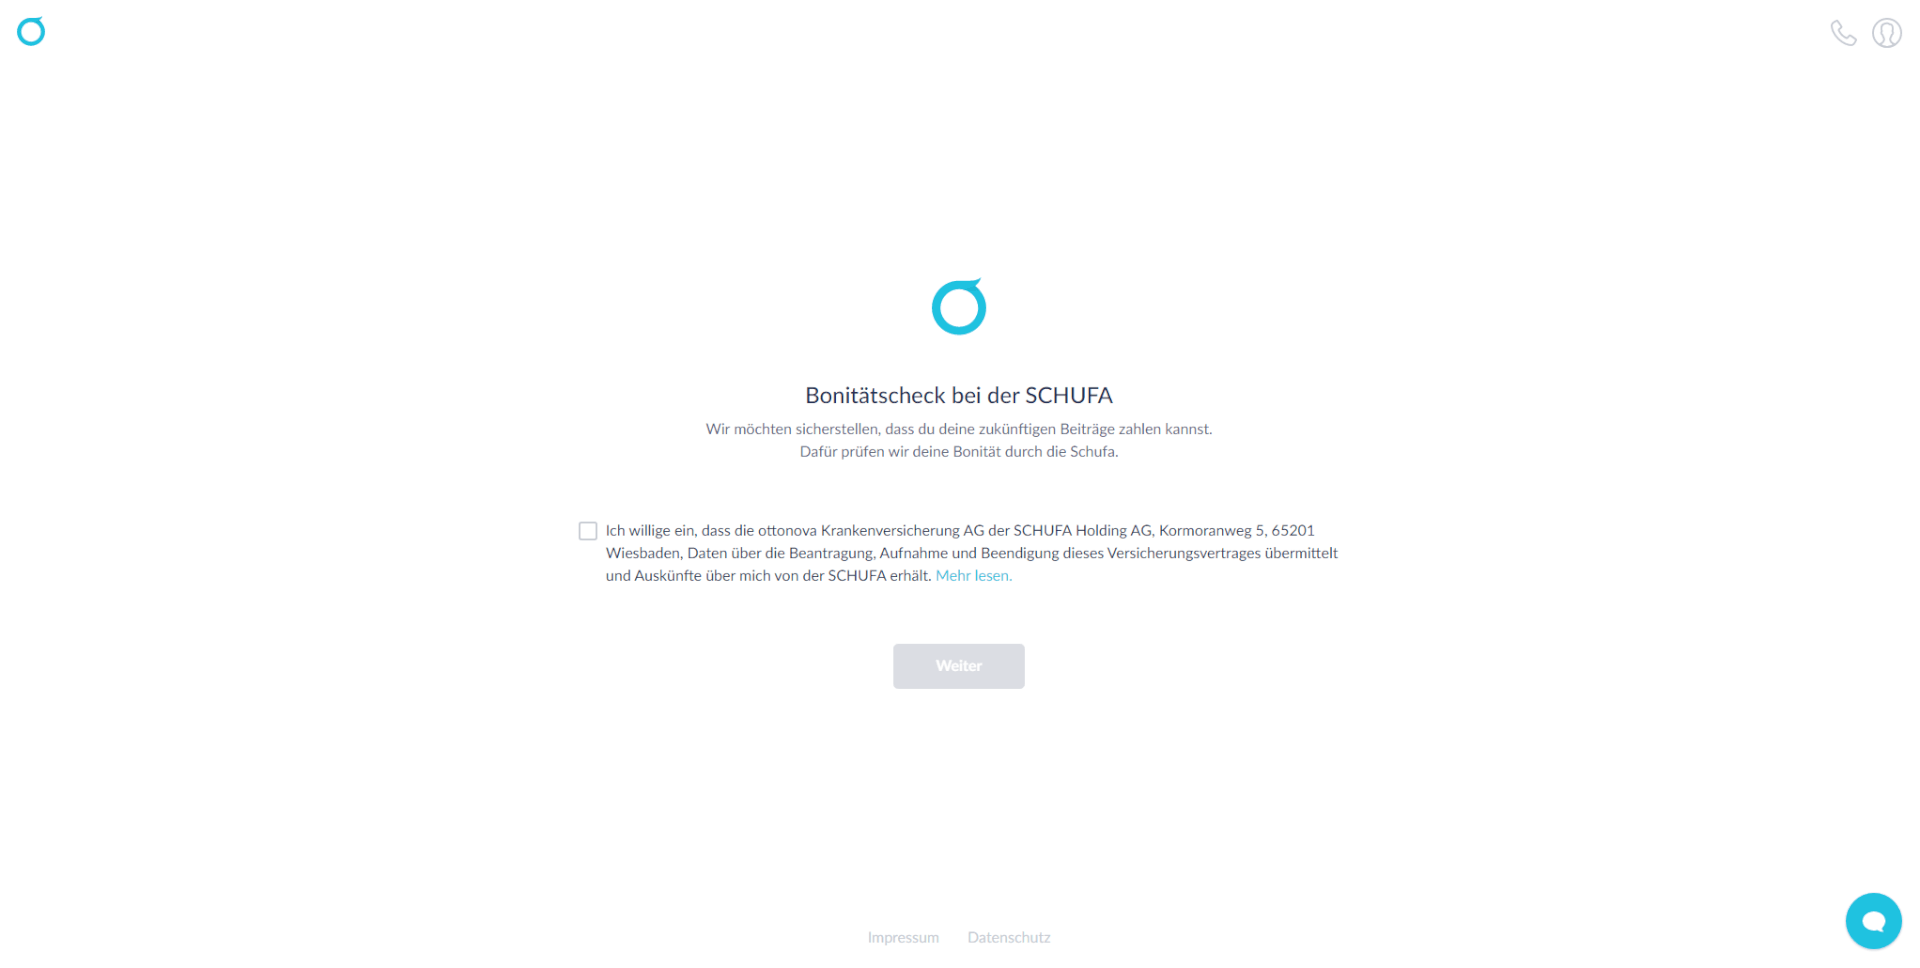
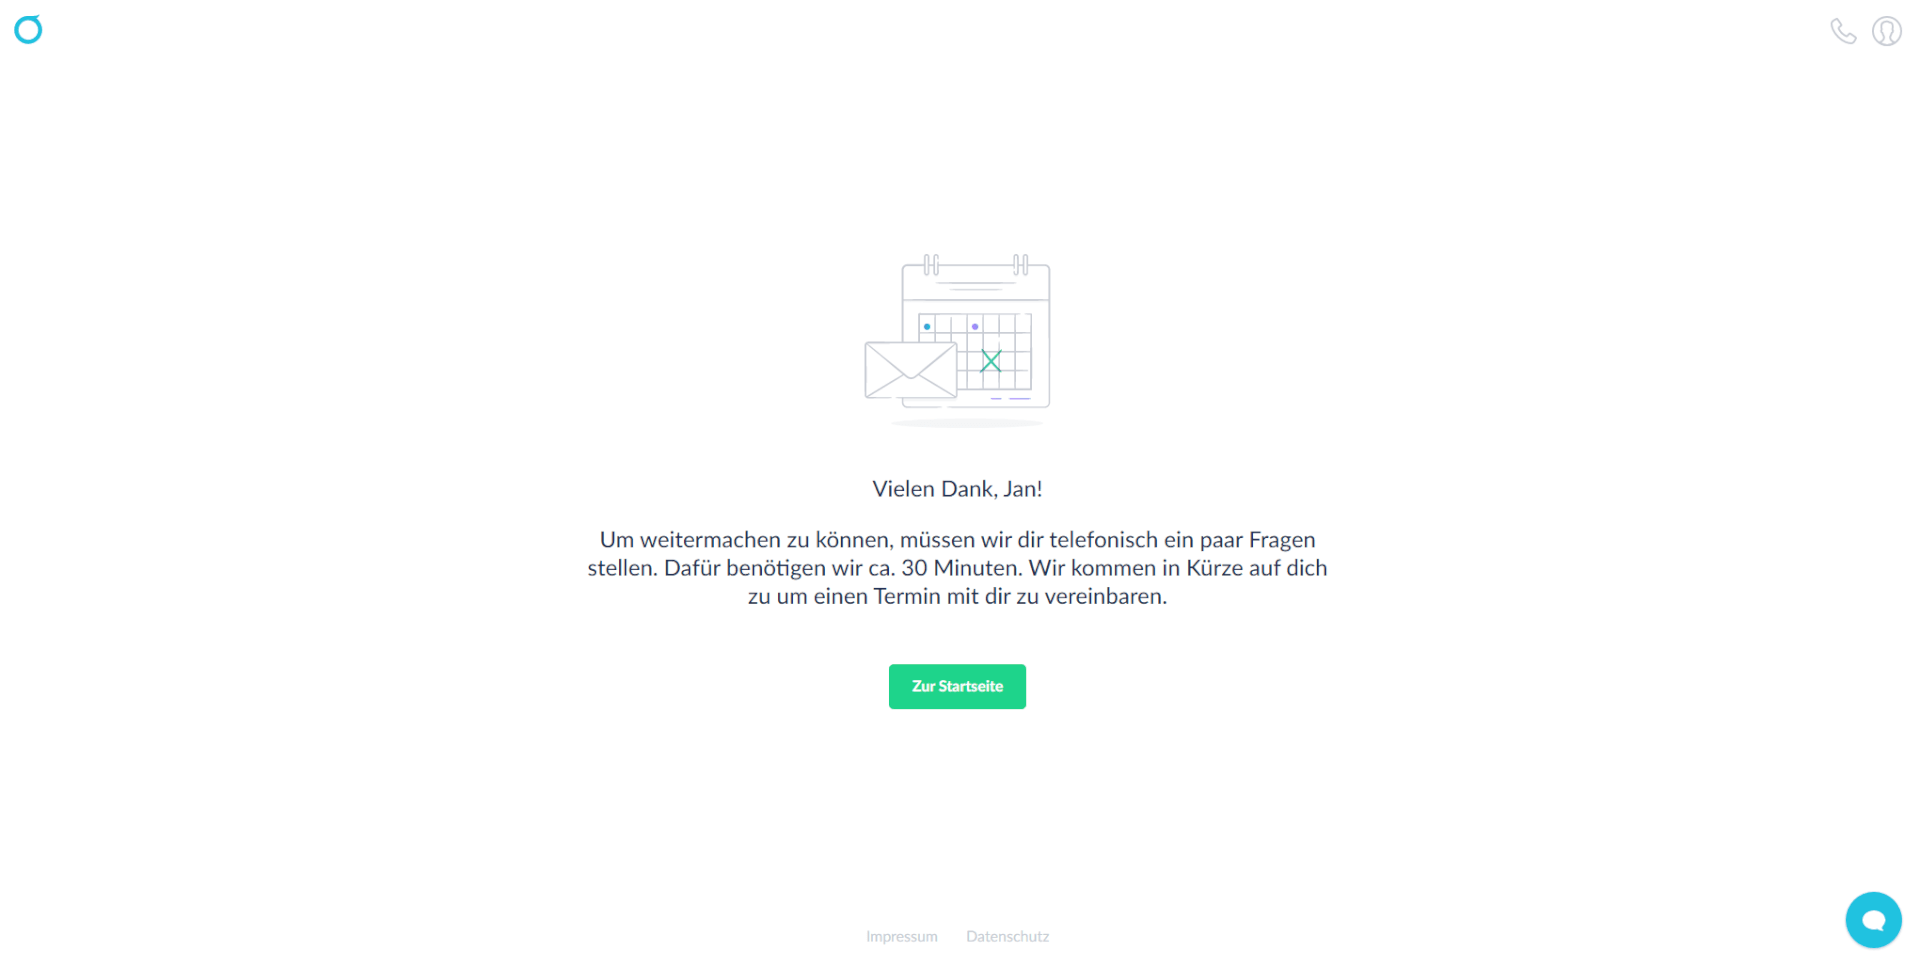
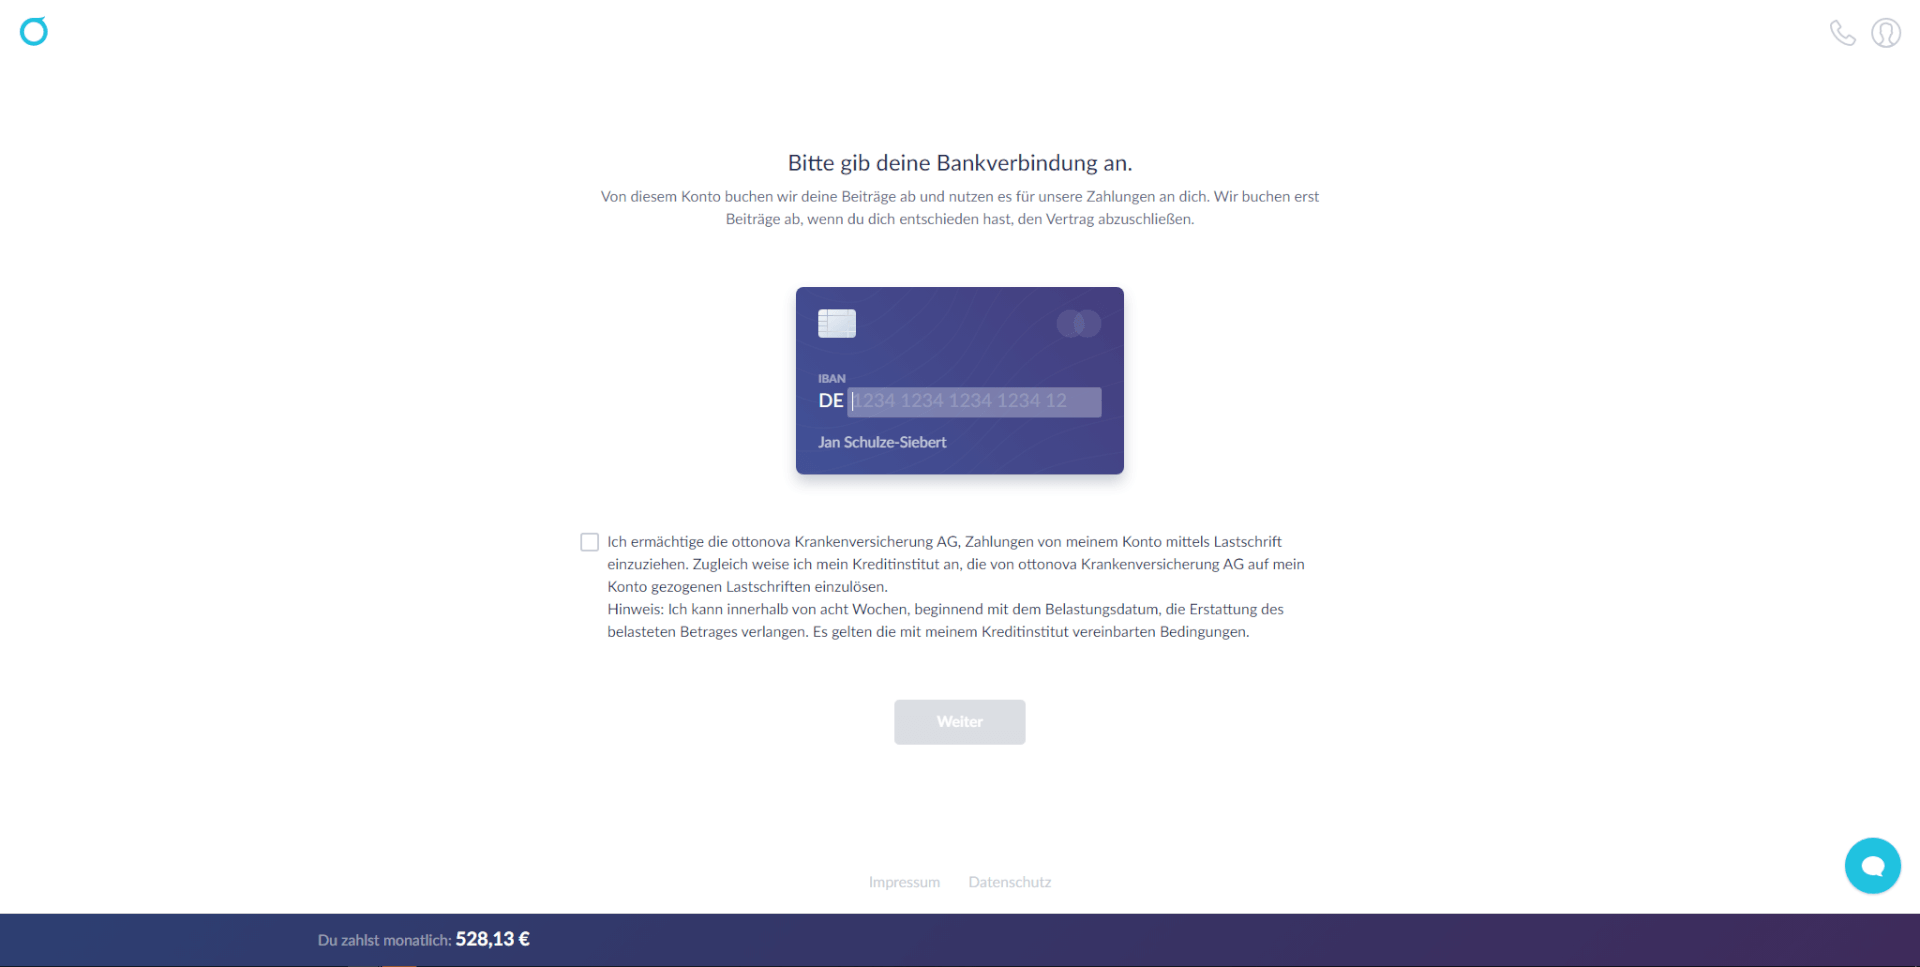
Danke, Jan, für diesen ausführlichen Blogartikel über deine Erfahrungen mit ottonova. Es ist großartig zu sehen, wie detailliert du den Anmeldeprozess und die verschiedenen Tarife beschreibst. Ich selbst habe in letzter Zeit überlegt, ob eine private Krankenversicherung für mich in Frage kommt, und dein Artikel hat mir definitiv einige Einblicke verschafft. Besonders hilfreich fand ich die Informationen zur Sicherheit und den Schutzmechanismen im Falle einer Insolvenz von ottonova. Es ist beruhigend zu wissen, dass es solche Absicherungen gibt. Insgesamt ein sehr informativer Artikel, der mir bei meiner Entscheidung sicherlich helfen wird. Vielen Dank für deine Arbeit!
- Jan Siebert
antwortet Viktor
Hey Viktor, klaro, gerne doch! Wenn du weitere Fragen hast, stell sie gern. Bin jetzt schon länger ottonova Kunde und kann sie aus sicht eines Nutzers beantworten. Grüße Jan
vor 3 Jahren
Ottonova warb noch bis vor einiger Zeit damit, Arztrechnungen bis 500 Euro an Werktagen innerhalb von 48 Stunden zu begleichen. Leider hat es bei mir immer länger gedauert. Auch die Buchung eines Arzttermines über den Concierge-Dienst dauerte mir zu lange. Dass Ottonova bei diesen beiden Punkten die durch die Werbung erweckten Erwartungen nicht erfüllen kann, wundert mich, da die Anzahl der PKW-Kunden bei der Ottonova doch immer noch relativ übersichtlich sein dürfte.
- Jan Siebert
antwortet Dennis
Hey Dennis, danke für deine Erfahrungen mit der PKV bei ottonova. Hast du mal beim Support nachgefragt, woran das aktuell liegt? Hab glücklicherweise schon länger nichts mehr einreichen müssen, daher kann ich dazu nichts sagen. LG Jan
vor 3 Jahren
Danke für diesen Informativen Beitrag, die Wahl der Krankenkassen sollte gut bedacht sein. Die Beträge und Leistungen unterscheiden von Krankenkasse zu Krankenkasse, da sollte genau hingeschaut werden. Gerade, wenn irgendwann ein Zahnimplantat oder anderer Zahnersatz benötigt wird kann es teuer werden.
- Jan Siebert
antwortet Gesunde Zähne
Hey, freut mich, dass der Artikel dir gefallen hat. Falls du eigene Erfahrungen mit der ottonova gemacht hast, schreib sie gern mal hier. Grüße Jan
vor 4 Jahren
Zum Thema Sicherheit bei Pleite usw. Es gibt keine Sicherheit, nur weil die Debeka in Ottonova investiert. Das sie es tut bedeutet, dass sie den Grundgedanken interessant findet und Ottonova als Tester genau beobachtet um später vielleicht günstig an deren Innovationen zu kommen. Gehen wir davon aus, dass bei einer Pleite, Ottonovas Bestand von einem anderen Versicherer übernommen wird, oder die Medicator AG einspringt. Was bedeutet das für die zukünftige Beitragsentwicklung? Das können wir uns doch an einer Hand ausmalen. Was machen die gesunden dann bei steigenden Prämien? Bleiben diese? Nein, tun sie nicht. Was bedeutet das für den kranken nicht wechselfähigen Bestand? Richtig! Das kleine Kollektiv der Vollversicherten kann das Risiko der gesunden abgewanderten nicht abfedern. Ergo steigen die Beiträge erneut. Beitragsstabilität u. a. Rechnungszins. Wieso ist es schecht, wenn ein Unternehmen 2,5% erwirtschaftet, diesen dann auch in der Tarifkalkulation aktuell Zugrundelegt? Natürlich hat Ottonova derzeit damit erst einmal dem Kunden etwas Gutes getan. Das aber auch nur, wenn der Kunde bis zum Ende bleibt. Ottonova ist in einer relativ guten Phase auf dem PKV Markt gestartet. Ich glaube nicht, dass Ottonova aufgrund der aktuellen und weiterhin vorherrschenden Gegebenheiten übersteht. Warum? Erhöhung der Jahresarbeitsentgeltgrenze. Unternehmen sind zurückhaltender bei Neueinstellungen und der Höhe der Gehälter. Dazu fortlaufende Kurzarbeit und und und. Allein ein guter Zahntarif welcher starke Konkurrenz hat, oder ein Tarif für Expats welche bisher wohl die stärksten Treiber der Versichertenzahlen waren, reissen das nicht raus. Warum? Mittlerweile haben Mitbewerber ihre Zahntarife nochmals mit noch besseren Leistungen für weniger Geld ausgestattet. Expats bleiben oftmals selten lange an einem Ort. Sie bringen schnell Versicherte, aber, sie Kosten wohl mehr als sie bringen. Zudem nehmen Expats oder Entsendungen ausländischer Firmen noch weiter ab. Allein aus diesen drei Gründen dürfte das Wachstum sehr geschrumpft sein. Bei einem so jungen und kleinen Unternehmen, ist das sehr schwierig. Eine Coronawelle hat Ottonova wohl gut überstanden, eine zweite bzw. eine langhanhaltende wenn auch mildere Welle niemals. Da sich Ottonova wohl auch noch nicht selbst finanziert, muss sie neue Finanzierer finden. Westliche Unternehmen werden zunehmend zurückhaltender. Blieben also noch chinesische Investoren wenn überhaupt. Ich glaube allerdings nicht, dass Ottonova in der jetzigen Form, allein aufgrund der aktuellen und fortlaufenden Situation in Bezug auf Corona, länger als drei Jahre weiter besteht.
- Daytrader
antwortet Daytrader
@Burhardt Richtig ist, sich einen GKV zu PKV oder PKV zu PKV Wechsel, genau zu überlegen. 4099 Euro Jahresbeitrag für den DKV Tarif für einen 60 jährigen findest du hoch? Ich nicht. Da gibt es wirklich schlechtere und wesentlich teurere. Du hast einen grundlegenden Denkfehler: Zum einen haben wir eine Versicherungspflicht und zum anderen kannst du einen Ernstfall oftmals niemals mit ersparten bezahlen. Gehen wir davon aus du kommst als Covid 19 erkrankter zwei Wochen auf die Intensivstation. Da ist dein Erspartes schneller Weg als du auch nur annähernd gesund bist. Die PKV sollte in den wenigsten Fällen ein finanzieller Vorteil als Grundlage haben. Mehrleistung ja, Ersparnis nein. Da wird niemand in der PKV Happy. Warum wird die PKV bei vielen im Alter gefühlt teuer? Richtig, weil der Arbeitgeberzuschuss wegfällt. Warum Jammern im Alter die Selbstständigen? Richtig. Jahrelang in der PKV in einem Tarif mit minimalen Alterungsrückstellungen viel gespart und das Geld ausgegeben zum Leben oder Überleben. Das fehlt eben hinten raus.
vor 6 Jahren - Jan Schulze-Siebert
antwortet Daytrader
Hey Daytrader, danke für deinen super ausführlichen Kommentar. Spannende Ansichten, die du da schilderst. Im Grunde kann das jeder Interessent von ottonova jetzt für sich bewerten, ob er es so sieht wie du oder nicht. Was die Zukunft bringt sehen wir ja dann demnächst alle. "Wieso ist es schecht, wenn ein Unternehmen 2,5% erwirtschaftet, diesen dann auch in der Tarifkalkulation aktuell Zugrundelegt?" Hierzu würde ich gern einen Gedanken ergänzen: Wenn das Unternehmen die 2,5% irgendwann nicht mehr erwirtschaften kann, dann gehen die Beiträge hoch. Wenn das Unternehmen niedriger kalkuliert, kann es das einhalten und ggfs auch noch übertreffen. Mit dieser Betrachtung ist das schon ein wichtiger Punkt. Grüße Jan
vor 6 Jahren - Jan Schulze-Siebert
antwortet Daytrader
Hey Daytrader, das sehe ich auch so. Mehrleistung ja, Ersparnis nein bzw. teilweise. Klar es wird Ersparnisse geben, allerdings empfehle ich, dass man diese ganz oder teilweise anlegt, um sich für das Alter auch für höhere Kosten abzusichern bzw. so eine private Altersrückstellung noch zu schaffen. Dann fehlt hintenraus auch nichts. Beste Grüße Jan
vor 6 Jahren - Daytrader
antwortet Daytrader
Ottonova als junger Versicherer mit jungen Tarifen und aufgrund deren Anlagestrategie und Möglichkeiten, hat verständlicherweise, einen niedrigen Rechnungszins zugrunde gelegt. Da die Tarife der Mitbewerber i. d. R. älter sind, teilweise über 15 Jahre, war es zum damaligen Zeitpunkt vollkommen okay, einen Rechnungszins von z. B. 3,5% zugrunde zu legen. Auch die Mitbewerber werden bei neuen Tarifen, einen deutlich niedrigeren Rechnungszins zugrunde legen und so in Bezug auf die Beitragshöhe, etwas näher an die Ottonova herankommen. Die Höhe des Beitragsanteil der Alterungsrückstellungen, spielt jedoch nicht für alle Tarife der unterschiedlichen Zielgruppen eine gleich wichtige Rolle. So kann der Anteil bei einem Tarif mit Wechseloption in einen höherwertigen Tarif mit u. a. höheren Anteil an den Alterungsrückstellungen für die Zielgruppe der Existenzgründer, deutlich niedriger sein. Wie hoch ist der Anteil z. B. im Einsteigertarif der Ottonova? Ebenfalls nahezu 50%? Wenn ja, warum? Und wenn ja, warum wurde dieser Tarif unsinniger Weise dann so kalkuliert. Hier geht die Kalkulation mit den tatsächlichen Gegebenheiten, Wünschen und Bedürfnissen der Zielgruppe, weit auseinander. Betrachten wir nun also noch den Einsteigertarif Economy! Was fällt auf? Richtig. Keine Option auf Höherversicherung. Bei einem solchen Tarif ist allein das schon ein nogo. Betrachtet man die Mitbewerber, so sind diese günstiger und teilweise Leistungsstärker. Da diese Tarife vom Prinzip her nicht auf eine Versicherungsdauer bis zum Lebensende kalkuliert sind, in der Regel eher auf 3 bis 5, maximal 10 Jahren, ist hier ein geringerer Anteil an Alterungsrückstellungen vertretbar. Was nicht vertretbar ist, ist das fehlende Optionsrecht. Warum nun ein Versicherer einen Tarif auf den Markt bringt, der weder Leistungs-, noch beitragsmäßig Konkurrenzfähig ist, ist ein Rätsel. Rausgeschmissen Geld, nur um präsent zu sein in einem Vergleich. Doch wenn Ottonova dann erst auf Platz 9 oder noch weiter hinten kommt, wird sie auch für die höhere Versicherung uninteressant. Wer einen Einsteigertarif sucht, nimmt einen anderen. Da Ottonova selbst, nur einen begrenzten Eigenvertrieb hat, ist das ein Problem. Andere Vertriebswege, werden weder in den Economy versichern, noch großartig versuchen, in einen höherwertigen Ottonova Tarif zu versichern. Warum? Weil es genügend interessantere Mitbewerber gibt. Vor allem der Economy ist ein nogo Tarif und uninteressant. Hier wurde Zeit Manpower und Geld für nicht investiert. Ein Versuchs Kundenzahlen zu generieren, was mit diesem Tarif niemals wie erhofft funktioniert. Warum macht Ottonova denn mittlerweile ein so großes Geheimnis aus den Versichertenzahlen ihrer Volltarife? Ottonova wird im Economy bis 31.12. niemals mehr als 50 versicherte haben und das trotz Jahresendgeschäft. Sollten sie hier dennoch gute Versichertenzahlen erreichen, so geht das zu Lasten der eigentlichen Zielgruppen Ottonovas. Auch das halte ich für ein Problem und den falschen Weg. Ottonova bewegt sich Weg von der Revolution, weg von dem Ziel, den PKV Markt umzukrempeln. Mitbewerber ziehen nach und sind in manchen Bereichen schon besser. Ottonova kommt vom tollen Weg ab und versucht allen gerecht zu werden. Den Investoren. Neuen und alten. Allen Zielgruppen, koste es was es wolle. Das klappt nicht und nur eine weitere PKV brauchte der deutsche Markt nicht. Es hätte klappen können, auch Coronabedingt. Aufgrund der aktuellen Entwicklungen, jedoch nicht mehr. Ich finde das schade. Ottonova vermittelt auch das Gefühl, von Menschen die zu idealistisch blauöugig und IT Affin sind, entwickelt und geführt zu werden.
vor 6 Jahren - Jan Schulze-Siebert
antwortet Daytrader
Hey Daytrader, gute Punkt, was sich die Verantwortlichen bei dem Economy gedacht haben weiß man nicht. Die starken Tarife für Vollversicherung sind ja bei der ottonova ja im Endeffekt auch der Business Class und First Class. Mal schauen, vllt gibt es irgendwann ja mal wieder ein paar Zahlen zu Versicherten und zur Entwicklung. Grüße jan
vor 6 Jahren
Danke für diesen Artikel. Ich habe Angst bei Internetgeschäften, dass es bei einem Schadensfall zu Problemen kommt. Nehmen wir an ich bin im Urlaub...doch was ist, wenn ich per Internet die Rechnungen nicht einreichen kann. Wie kann der ausländische Arzt die Online-PKV erreichen??
- Jan Schulze-Siebert
antwortet Juliana
Hey Juliana, da brauchst du im Prinzip keine Angst haben. Als internet affines Unternehmen hat das sogar Vorteile. Ich habe mich dazu auch bei der ottonova erkundigt. Und zwar ist es so: Gerade als Online-Versicherer ist ottonova noch besser erreichbar als traditionelle Versicherer. Per Chat, Telefon oder per Email und das sogar mit 24/7 Erreichbarkeit. Bei der ottonova gibt es zudem extra fürs Ausland auch Dienstleister, die vor Ort mit Dolmetschern etc. bei besonders schweren Fällen direkt helfen. Kleine Rechnungen streckst du sowieso vor. Erstattung ist dann kein Problem per App und ein Kontakt mit dem Arzt ist in der Regel nicht nötig. Ich hoffe das hilft dir weiter und du kannst für dich eine Entscheidung mit gutem Gefühl treffen. Liebe Grüße Jan
vor 7 Jahren
Hallo Jan, vielen dank für den angenehm sachlich geschriebenen Beitrag. Ich bin eine der ersten und bisher sehr zufriedenen Kunden der Ottonova. Ich war mein Leben lang mit einer kurzen Auszeit im Studium privat vesichert und habe entsprechend schon lange Kontakt mit dem System und verschiedenen PKVs. So klar es mir war, dass ich gerne weiter in einer PKV versichert sein möchte, habe ich extrem mit den bisherigen Anbietern gehadert. Die Ottonova kam dann vor einigen Jahren als die Erlösung auf die ich gewartet hatte. Ich genieße jeden Kontakt mit der PKV seither und kann jedem der eine PKV sucht die Auseinandersetzung mit deren Angebot ans Herz legen. Aufgrund der guten Erfahrungen und meiner tiefen Überzeugung, dass der Ansatz der Ottonova dem vieler anderer Spieler am Markt zur Zeit Meilen voraus sind, werden voraussichtlich meine Frau und Kinder zum Jahresende die PKV zur Ottonova wechseln, auch wenn das mit einem gewissen Mehrpreis verbunden ist, da seitens der abgebenden PKV nicht alle Altersrückstellungen (über das gesetzlich vorgeschriebene hinaus) übergeben werden. Leider wird im Netz, wie auch in vorangegangen Kommentaren zu lesen, viel zu oft auf einem erschreckend unreflektierten Niveau über die Ottonova geschrieben. Viele Menschen scheinen sich schlicht schwer mit neuem zu tun und greifen im Reflex zu polemischen Stammtischparolen - schade eigentlich. Beim Thema E-Mobilität ist das seit einigen Jahren auch sehr schön als Sozialstudie zu beobachten - traurig. Was ich sagen möchte: Es braucht mehr, die schreiben wie Du - gib nicht auf - steter Tropfen höhlt den Stein.
- Jan Schulze-Siebert
antwortet Magnus
Hey Magnus, vielen Dank für deine Erfahrungen mit der ottonova Krankenversicherung. Ich finde auch, dass die ottonova das Konzept der PKV anders und zeitgemäß denkt. Das Beginnt für mich mit der der Kalkulation von 1,25% Zinsen, im Gegensatz bei anderen Krankenkassen von 2-3% ... das diese Zinsen in der heutigen Lage nicht erreicht werden können und daher die Beiträge nochmals deutlich steigen ist für mich fast logisch. Diese Kalkulation bildet allerdings die Grundlage für stabile Beiträge. Welchen Aspekt siehst du als besonders hervorzuheben gegenüber der Konkurrenz? Liebe Grüße Jan
vor 7 Jahren - Magnus
antwortet Magnus
Hallo jan, ich kann später nochmal ausführlicher etwas dazu schreiben. Hilf mir mal auf die Sprünge wo Du die Info zum Rechnungszins gefunden hast? Viele Grüße Magnus
vor 7 Jahren - Jan Schulze-Siebert
antwortet Magnus
Hey Magnus, schreib gerne nochmal etwas ausführlicher dazu. Das hilft hier jedem, der sich ebenfalls für ottonova und die PKV interessiert. Die Info zum Rechnungszins hatte ich im Beratungsgespräch mit ottonova erfahren. Die Infos dazu findest du auch unter PKV Wissen bei der ottonova: https://www.ottonova.de/pkv-wissen/rechnungszins Hast du das schon gesehen gehabt? LG Jan
vor 7 Jahren
Werbesprüche sind kein Hinweis auf die Wahrheit! Ich kann nur jeden Warnen sich auch nur annähernd mit der PKV zu interessieren. Ein kleiner Einblick...., 1973 wurden die gleichen Werbesprrüche, nur damals durch aggressive Vertreter der PKV, hier DKV, produziert um möglichst vieljunge Leute in die PKV zu locken. Tatsache ist folgende..., das die Anfänglichen Gebühren einiges Preiswerter sind als in der GKV und die Versprechen das die Altersrückstellungen dann die Gebühren erheblich senken würden oder erträglich gestalten stimmt nun Effektiv nicht. So man die 60 Jahre dann erreicht gehts richtig zur Sache...., auch wenn keine Vorerkrankungen sind werden die Gebühren exorbitant nach oben gesetzt. Mittlerweile ist es so, das die Gebühren beim Best Med DKV Tarif mit 1.900 € Selbstbeteiligung jährlich 4099,00 € betragen, inkludiert die Pflegeversicherung. der Staat zahlt den Privaten je nach Rente einen Zuschuss der durchaus einiges abmildert, je nach Rentenbetrag. Man sollte sich sehr gut überlegen ob man diese Summe von ca. 5.000€ in die Private Rücklage legen kann um einen eventuellen Krankheitsfall zu bezahlen, so man im November Krank wird und die Prämie im Januar steht an, bei jährlicher Zahlung, ist man in dem Monat Januar schnell diese Summe los, plus die SB. Dann folgen lfd. Kosten bei einer schwerwiegenden folge Krankheit muss der PKV Inhaber jährlich Prämie ca. 4.000,00 € plus SB 1.900 und das alles Vorauszahlen. Viel Glück und bleiben sie Gesund.
- Jan Schulze-Siebert
antwortet Burkhardt
Hallo Burkhardt, vielen lieben Dank für deine Erfahrungen zur PKV. Das ist ein heikles Thema, über welches sich jeder sehr gut informieren sollte, da stimme ich dir voll und ganz zu. Keiner weiß was im Alter passiert und wie teuer eine PKV im Alter tatsächlich ist. Bei der ottonova habe ich es so gelesen, dass auch immer die Empfehlung ausgesprochen wird, das in jungen Jahren Gesparte nicht direkt auszugeben, sondern anzulegen fürs Alter. Das hört sich für mich nach einer guten Strategie an, um die Beiträge später zu mindern. Deine Zahlen machen das ganze etwas praktischer, so dass man sich Stand heute etwas darunter vorstellen kann. Ob das für junge Leute in Zukunft auch noch so gilt.. mal schaun. Liebe Grüße Jan
vor 7 Jahren
Tippgeber-Link zu Ottonova sollte gekennzeichnet werden. Du verdienst ja wohl an neuen Kunden oder an jedem Klick, das ist dann etwas unseriös... Inhaltlich alles okay und hilfreich.
- Jan Schulze-Siebert
antwortet Roland
Hey Roland, danke für deinen Kommentar und dein Feedback zur inhaltlichen Darstellung. Es ist mir wichtig, den Prozess deutlich vorzustellen, was einen bei der Anmeldung bei ottonova erwartet. Zu deiner Anmerkung kann ich dich auf folgendes hinweisen. Auf jedem Blog-Artikel findest du den Hinweis, dass Links mit Kooperationen verwendet werden können. Ob jemand über den Link hier im Beitrag oder direkt auf die Website von ottonova geht, macht für den Interessenten keinen Unterschied. Liebe Grüße Jan
vor 8 Jahren