 Jan Siebert
- private Krankenversicherung
- BaFin-Lizenz besteht
- Erstattung in der App
- Erfahrungsbericht seit 2018
- Beitrag nach Gesundheit
- Zusatz auf der Seite
Artikel
Redaktioneller Hinweis: Hier findest du das Autorenprofil von Jan Siebert. Als Autor hat sich Jan Siebert umfassend mit dem Thema auseinandergesetzt und teilt hier Erfahrungen und die persönliche Expertenmeinung.
Community
1 Frage · 6 Antworten zum Thema
Erfahrungen und Hinweise aus dem Alltag – direkt unter dem Artikel.
Zusammenfassung
Eine digitale Versicherung schließt du auf dem Handy oder am Laptop ab. Dabei gibt es mittlerweile für jeden Bereich spezialisierte Anbieter: Gesundheit, Wohnung, Fahrrad, Tier... In diesem Artikel gehen wir auf die digitalen Abläufe näher ein und schauen, welche Versicherung so richtig digital ist.
Schnellüberblick
Du kennst das Gefühl. Irgendwo liegt ein Ordner, oder eine PDF-Mail von vor Jahren, und wenn etwas passiert, suchst du erst die Hotline. Eine digitale Versicherung dreht genau das um. Du schließt sie auf dem Handy ab, hast die Unterlagen dort und meldest den Schaden, wenn er passiert. Abends, am Sonntag, mit einem Foto, ohne bis Montag um neun zu warten.
Das ist der gemeinsame Nenner. Danach hört die Ähnlichkeit auf. Digital versichern heißt nicht, dass eine App für alles zuständig ist. Es gibt sie in ganz verschiedenen Ecken des Lebens: für die Gesundheit, für die Wohnung, für das Fahrrad, das Handy, den Hund. Manche dieser Anbieter schließen heute noch neue Verträge ab. Manche kümmern sich nur noch um das, was du schon hast.
In der Branche heißt das InsurTech, aus Insurance und Technology. Für dich heißt es: weniger Papier, und ein genauer Blick, welcher Bereich überhaupt zu dir gehört. Die Beiträge hängen an Alter, Wohnung und Gesundheit. Was der Rechner beim Anbieter heute zeigt, gilt. Die Einordnung stammt aus dem Oktober 2026.
Wenn du schon weißt, wonach du suchst: Gesundheit, aus meiner Sicht als Kunde: ottonova Erfahrungen. Haftpflicht und Hausrat: Getsafe. Fahrrad, Handy, Hund oder Katze: hepster. Ein Vertrag bei helden.de läuft weiter, die Marke bleibt, die Verwaltung geht zu Getsafe. Friendsurance gehört seit dem 28. Juli 2026 zu Cover Genius. Bei nexsurance und CHERRISK gibt es nur noch bestehende Verträge.
Inhaltsverzeichnis
Dieselbe Idee, sehr verschiedene Anlässe. Die Tabelle sortiert die Bereiche, in denen du einer digitalen Versicherung heute begegnest.
| Bereich | Worum es geht | Anbieter |
|---|---|---|
| Gesundheit | private Krankenversicherung, Erstattung über die App | ottonova |
| Wohnen und Alltag | Haftpflicht, Hausrat, Schlüssel, Einbruch | Getsafe, helden.de |
| Fahrrad, Elektronik, Tiere | E-Bike, Handy, Hund, Katze | hepster |
| Mit dem Kauf dabei | Versicherung, die am Produkt oder an der Kasse hängt | Friendsurance |
| Schon abgeschlossen | Cyber, Handy, Reise, Unfall, laufende Policen | nexsurance, CHERRISK |
| Alles an einem Ort | Verträge sammeln, die woanders laufen | Clark |
Die private Krankenversicherung ist der Bereich, in dem digital am weitesten geht und gleichzeitig am schwersten wiegt. Ich bin seit 2018 selbst Kunde bei ottonova und schreibe hier aus diesem Alltag, nicht aus einer Broschüre. ottonova ist der Versicherer, mit eigener Lizenz der BaFin. Rechnungen reiche ich in der App ein, die Unterlagen liegen dort, und der Beitrag richtet sich nach Alter und Gesundheit, nicht nach einem pauschalen Monatspreis.
Den Ausschlag gaben damals drei Dinge: ein realistischer Kalkulationszins, die Altersrückstellungen und die Erstattung über die App. 2025 sind wieder mehr Menschen in die Vollversicherung gewechselt, ungefähr so viele wie im Jahr davor. Das Geschäft wurde besser, ein Gewinn war es noch nicht. Ob die private Krankenversicherung zu dir passt, bleibt deine Entscheidung. Den längeren Bericht, mit dem, was mich seitdem beschäftigt, liest du in meinen ottonova Erfahrungen.
Der zweite große Bereich ist das, was im normalen Leben schiefgeht. Du leihst dir einen Schlüssel, das Kind trifft die Scheibe, in der Wohnung läuft Wasser aus. Getsafe aus Heidelberg packt Haftpflicht und Hausrat in eine App. Die private Haftpflicht gilt weltweit bis 50 Millionen Euro, inklusive verlorenem Schlüssel und Schäden in der Mietwohnung. Die Hausratversicherung ersetzt zum Neuwert bei Feuer, Leitungswasser, Sturm und Einbruch, und du kannst täglich kündigen. Den Beitrag rechnet die App für deine Wohnung aus.
Getsafe ist die Oberfläche, über die du abschließt und den Schaden meldest. Der Versicherer, der im Ernstfall zahlt, sitzt dahinter. Die eigene Lizenz als Schaden- und Unfallversicherer hat Getsafe Ende 2025 abgegeben. Für dich ändert das den Weg nicht: Du bleibst in der App. Es ändert, wessen Name am Ende auf dem Schein steht.
In denselben Bereich gehört helden.de. Haftpflicht, Hausrat, Fahrrad. Getsafe hat den Hamburger Anbieter im April 2026 übernommen, mehr als 100.000 Verträge. Die Marke bleibt, die Verwaltung wandert in dieselbe App. Schon 2023 waren 50.000 Verträge von Luko Deutschland denselben Weg gegangen. Getsafe kommt damit auf über 500.000 Kundinnen und Kunden. In der App liegen außerdem Tier- und Zahnzusatz, Leben, Kranken und Altersvorsorge, je nachdem, was gerade angeboten wird.
Dann gibt es den Bereich, in dem es um ein konkretes Ding oder ein Tier geht. Das E-Bike, mit dem du zur Arbeit fährst. Das Handy, das auf den Boden fällt. Der Hund, der zum Tierarzt muss. hepster ist dafür gebaut: Fahrrad und E-Bike samt Akku, Handy, Tablet, Laptop, Hund und Katze, dazu eine schlichte Haftpflicht und ein Schutzbrief.
Du wählst aus, stellst Leistung und Laufzeit ein und zahlst. Manche Policen gelten nur ein paar Wochen, andere laufen als Abo im Monat oder im Jahr. Den Schaden meldest du rund um die Uhr im Kundenkonto. hepster sitzt in Rostock und vermittelt. Das Geld im Schaden kommt von einem Versicherer im Hintergrund. Den Preis siehst du, sobald du Fahrrad, Gerät oder Tier in den Rechner legst.
Ein weiterer Bereich fühlt sich kaum noch nach Versicherungsabschluss an. Du kaufst ein Fahrrad, ein Ticket, etwas an der Kasse, und der Schutz hängt direkt an diesem Kauf. Friendsurance aus Berlin ist in genau diese Richtung gegangen. Seit dem 28. Juli 2026 gehört das Unternehmen zu Cover Genius, die solche Bausteine für andere Anbieter bauen.
Hast du dort schon einen Vertrag, bleibt er erst einmal, wie er ist: Umfang, Preis, der Weg zum Schaden. Früher lagen Elektronik, Haftpflicht, Hausrat, Auto, Kranken und Berufsunfähigkeit nebeneinander. Was davon du heute noch neu abschließen kannst, siehst du auf der aktuellen Seite. Den Alltag damit beschreiben die Friendsurance Erfahrungen.
Manche digitalen Versicherungen sind in einem Bereich groß geworden und verkaufen dort nichts Neues mehr. Der Vertrag, den du schon hast, läuft weiter. Neu abschließen ist vorbei.
nexsurance gehörte in die Ecke Cyber, Handy, Fahrrad, Instrument und Hund, mit der ERGO im Rücken. Neue Verträge gibt es nicht. Bis zum Ende bleibst du versichert und meldest den Schaden im Kundenkonto oder per E-Mail.
CHERRISK war die digitale Adresse für Reise, Hausrat und Unfall, eine Marke der Uniqa. Seit August 2024 gibt es in Deutschland keinen neuen Abschluss. Läuft dein Vertrag, bleibt die Schadenbearbeitung.
FRIDAY war die digitale Autoversicherung, bei der du nach Kilometern gezahlt hast. Die Marke ist vorbei. Die Bestände in Deutschland und Frankreich sind seit Oktober 2024 bei Allianz Direct, friday.de leitet dorthin. Coya schließt ebenfalls nichts Neues mehr ab. 50.000 deutsche Verträge von Luko liegen seit 2023 bei Getsafe. ONE, nexible, Lemonade, myPension, Maxcare, Schutzklick, Protectonaut, freeyou und PETPROTECT tauchen in älteren Übersichten noch als Anbieter zum Abschließen auf. Hast du einen Schein von dort, gilt der Schein.
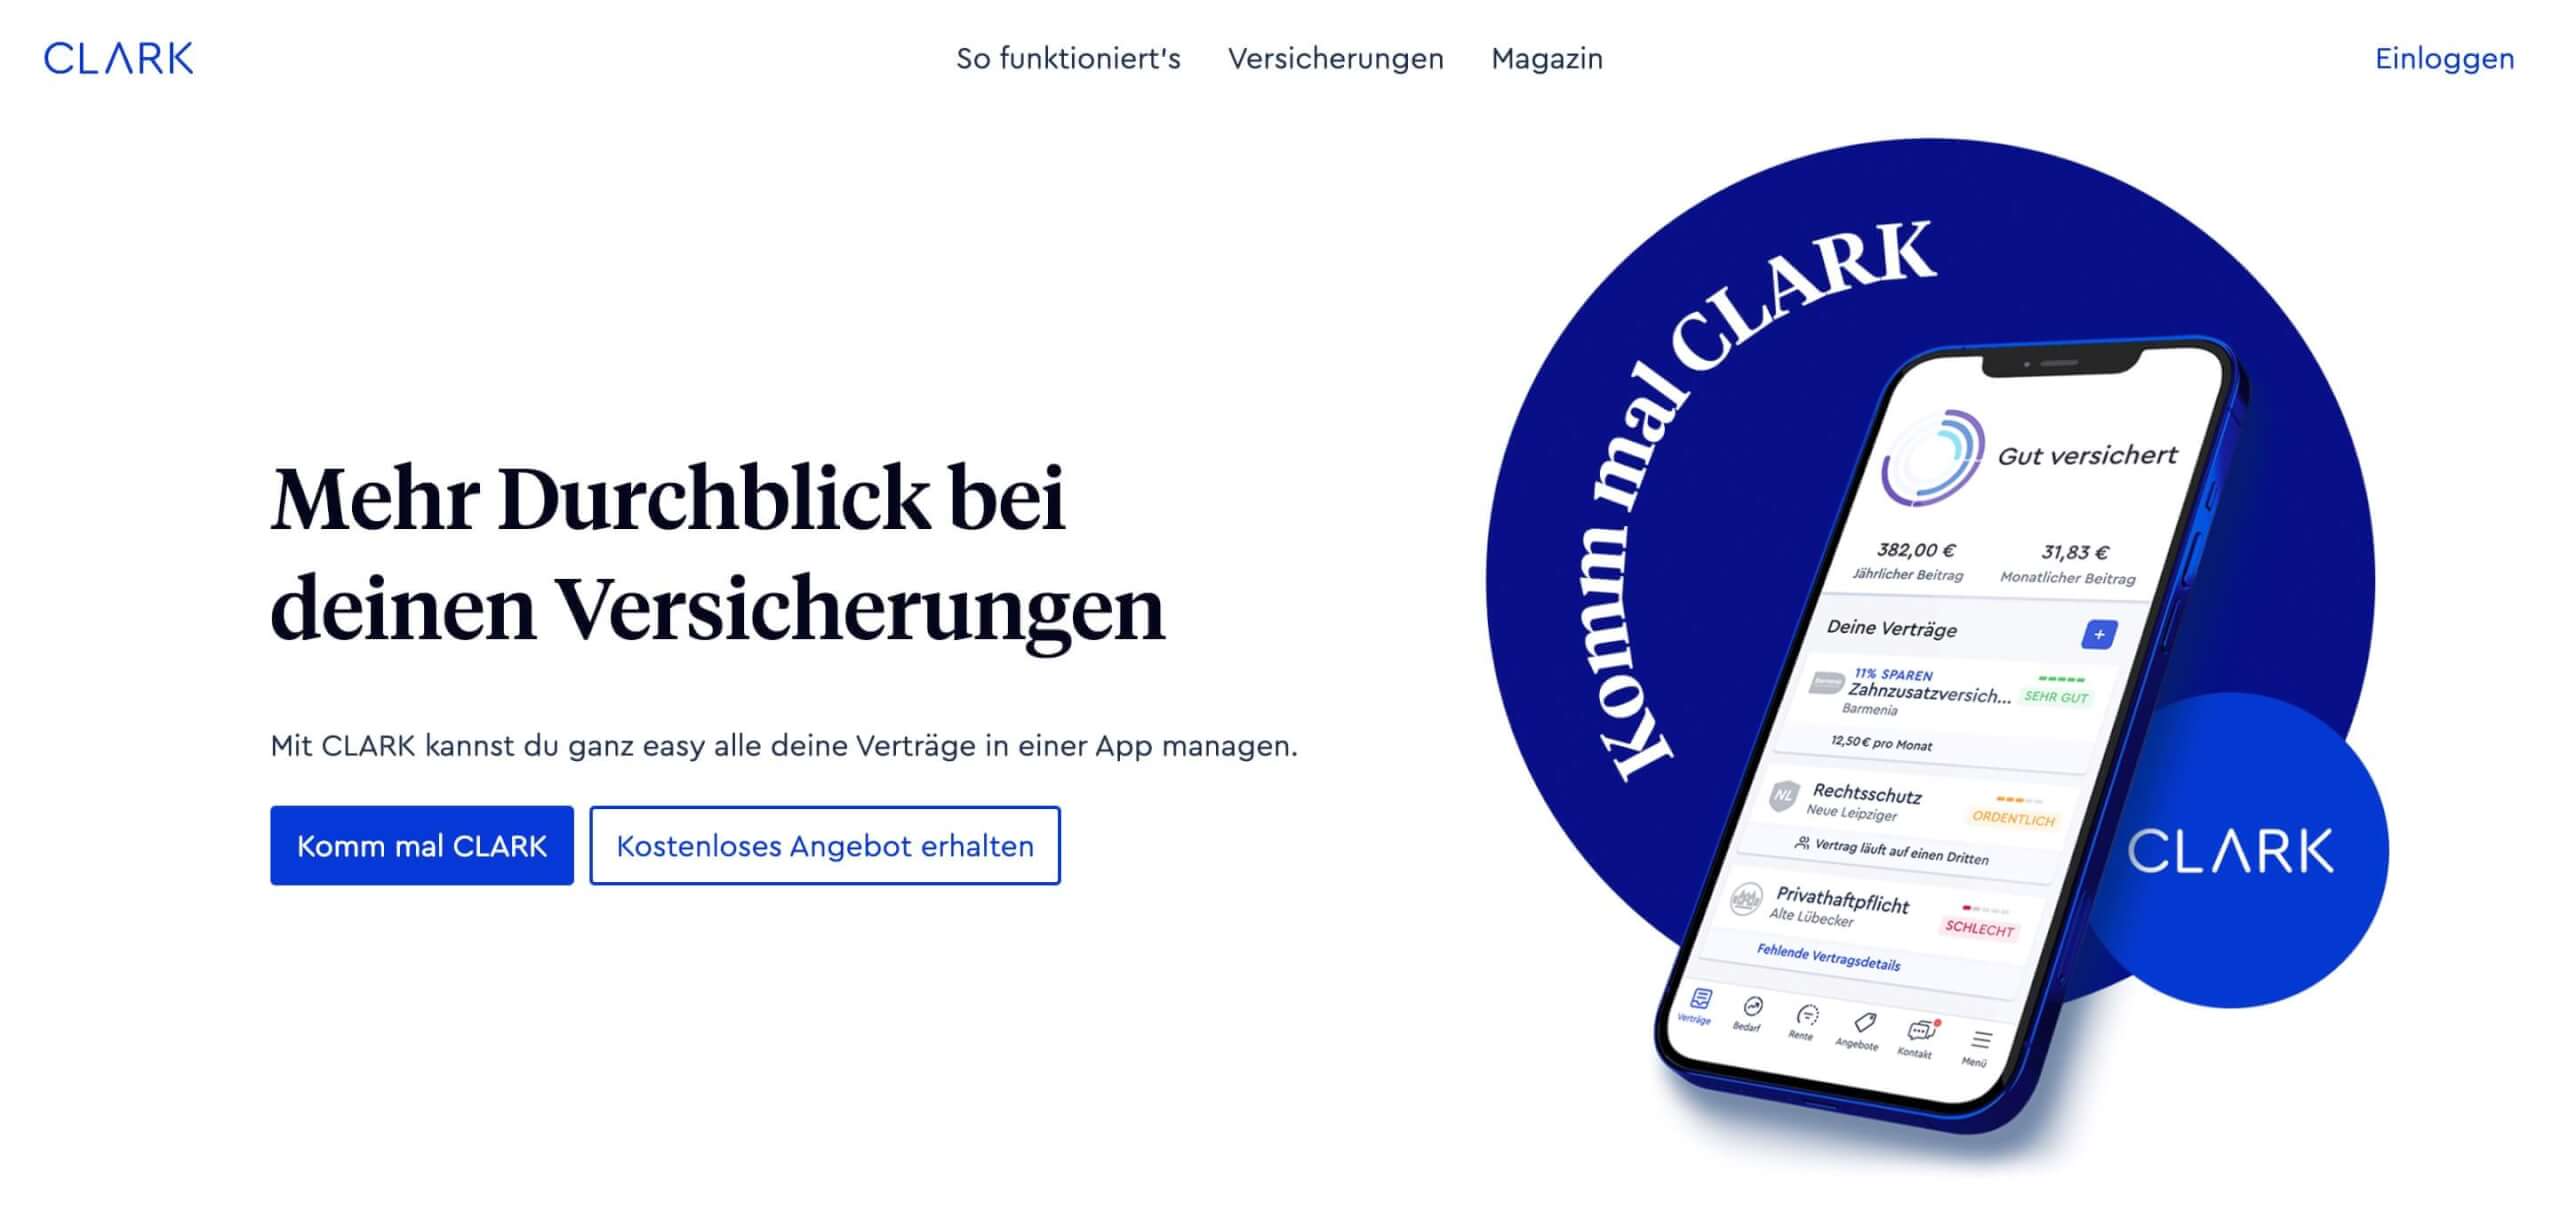
Und dann gibt es den Bereich, der gar keine neue Police ist. Du willst sehen, was du schon hast. Haftpflicht bei dem einen, Hausrat bei dem anderen, das Fahrrad noch irgendwo dazwischen. Clark sammelt diese Verträge in einer App, zeigt Lücken und stößt einen Wechsel an, wenn ein anderer Tarif besser passt. Clark spricht von über 700.000 Kundinnen und Kunden. Getsafe verkauft dir den Schutz für Wohnen und Alltag. Clark schaut auf die Policen, die du woanders unterschrieben hast.
Der Bereich kann noch so klar sein. Fünf Zeilen im Antrag entscheiden, ob der Schutz im Ernstfall trägt.
Eine digitale Versicherung ist kein Produkt, sondern eine Art, Versicherung zu benutzen. Auf dem Handy abschließen, Unterlagen dort lassen, den Schaden nicht auf den nächsten Werktag schieben. Welcher Bereich dich angeht, ist die eigentliche Frage. Gesundheit, Wohnung, Fahrrad, Tier oder nur der Überblick über das, was du schon hast.
Ob die App im Schaden hält, merkst du erst, wenn etwas passiert. Schreib gern, wie es bei dir gelaufen ist. Wenn ein Beitrag auf der Seite des Anbieters anders steht als hier, gilt der Rechner dort.
Du schließt sie online ab und hast Vertrag, Änderung und Schadenmeldung in einer App oder im Kundenkonto. Der Unterschied zu früher ist der Weg, nicht automatisch der Umfang. Ob es um Gesundheit, Wohnung, Fahrrad oder den Hund geht, ist eine zweite Frage.
InsurTech verbindet Insurance und Technology. Gemeint sind Anbieter, die Abschluss und Schaden digital führen, oft ohne Geschäftsstelle und ohne Papier. Für dich ist das die App. Dahinter kann ein eigener Versicherer stehen, ein Vermittler oder eine Marke, die nur noch bestehende Verträge betreut.
In der privaten Krankenversicherung bei ottonova. Bei Haftpflicht und Hausrat bei Getsafe und helden.de. Bei Fahrrad, Elektronik und Haustier bei hepster. Friendsurance hängt Schutz an einen Kauf. nexsurance und CHERRISK betreuen noch Cyber, Handy, Reise und Unfall, schließen aber nichts Neues mehr ab. Clark sammelt Verträge, die du woanders hast.
Ja. ottonova ist Krankenversicherer mit eigener Erlaubnis. Ich bin seit 2018 dort versichert. Der Beitrag ist individuell, die Entscheidung triffst du am Antrag. Wie der digitale Ablauf bei mir aussieht, steht in den ottonova Erfahrungen.
Die Lizenz als Schaden- und Unfallversicherer besteht seit Ende 2025 nicht mehr. Du schließt Haftpflicht und Hausrat weiter in der App ab. Zahlen muss der Versicherer, der hinter Getsafe steht. Die private Haftpflicht geht bis 50 Millionen Euro.
FRIDAY als Marke ist vorbei. Die Bestände liegen seit dem Verkauf im Oktober 2024 bei Allianz Direct, friday.de leitet dorthin. helden.de hat Getsafe im April 2026 übernommen. Die Marke bleibt, Haftpflicht, Hausrat und Fahrrad wandern in die Getsafe-App.
Am Namen im Antrag und auf dem Versicherungsschein. Die App kann nur die Tür sein. Steht nach einem Wechsel ein anderer Name auf dem neuen Schein, meldest du dort.
Fragen & Antworten
Digitale Versicherung 2026: InsurTechs im Vergleich
Leitfragen und Community-Diskussionen zu diesem Artikel – inklusive übernommener Kommentare. Antworten erscheinen direkt hier.
Ich finde es wirklich spannend, wie die Digitalisierung die Versicherungsbranche revolutioniert. Es ist großartig zu sehen, wie viele Optionen es mittlerweile gibt, um Versicherungen flexibel und unkompliziert abzuschließen und zu verwalten. Die Vielfalt der angebotenen Versicherungen ist beeindruckend, und es ist sicherlich für jeden Bedarf etwas dabei. Ich werde auf jeden Fall in Betracht ziehen, auf digitale Versicherungen umzusteigen, um Zeit und Bürokratie zu sparen.
antwortet Nicole
Hey Nicole, spart definitiv Zeit und macht die Verwaltung einfacher. Also definitiv mal prüfen, welche digitalen Tarife für dich spannend sind. Grüße Jan
Hey, ein toller Artikel! Kannte einige Anbieter noch gar nicht. Was aber definitiv noch fehlt ist Getsafe. Die haben eine App und einen super Kundensupport, der schnell reagiert. Sie bieten sowohl Basisversicherungen (Hausrat, Haftpflicht, Kfz aber auch Rechtsschutz oder Fahrradversicherung an) Nur so als Tipp, da ich sehr zufrieden mit ihnen bin und die eindeutig in diesem Artikel aufgezählt werden sollten :-) LG
antwortet Nicole
Hey Nicole, danke für deine Ergänzung für eine weitere digitale Versicherung. Schaue ich mir gern im Detail nochmal an und werde sie dann noch mit aufnehmen. Viele Grüße Jan
Ich muss sagen, dass ich das Angebot von digitalen Versicherung nicht schlecht finde, aber einen persönlichen Ansprechpartner bevorzuge ich dennoch. Das liegt aber wahrscheinlich an meiner Generation, denn meine erwachsene Tochter schließt ihre Versicherung fast ausschließlich online ab. Es ist praktisch und flexibel, ja, aber wenn mal etwas ist? An wen wende ich mich dann? Das sind die Fragen, die mich noch etwas zurückhaltend machen.
antwortet Sabine Able
Hey Sabine, danke für deinen Kommentar. Ein absolut wichtiges Thema: Vertrauen. Bei den klassischen Versicherungen hast du deinen Ansprechpartner. Für digitale Versicherer ist es daher sehr wichtig, den Support und den Kundenkontakt so gut und angenehm wie es nur geht zu gestalten. Da gehört dann schnelle Reaktionszeit, unterschiedliche Kontaktmöglichkeiten, eine App, und all sowas dazu. Wer sich damit anfreunden kann, für den ist der digitale Ansatz genau das richtige. Klar spielt die Generationen-Sache da mit. Die jungen Menschen heute sind es ja gar nicht mehr anders gewohnt. Finde es klasse, wenn man sich davor aber nicht scheu abwendet, sondern sich die neuen Möglichkeiten einmal anschaut. Viele Grüße Jan